
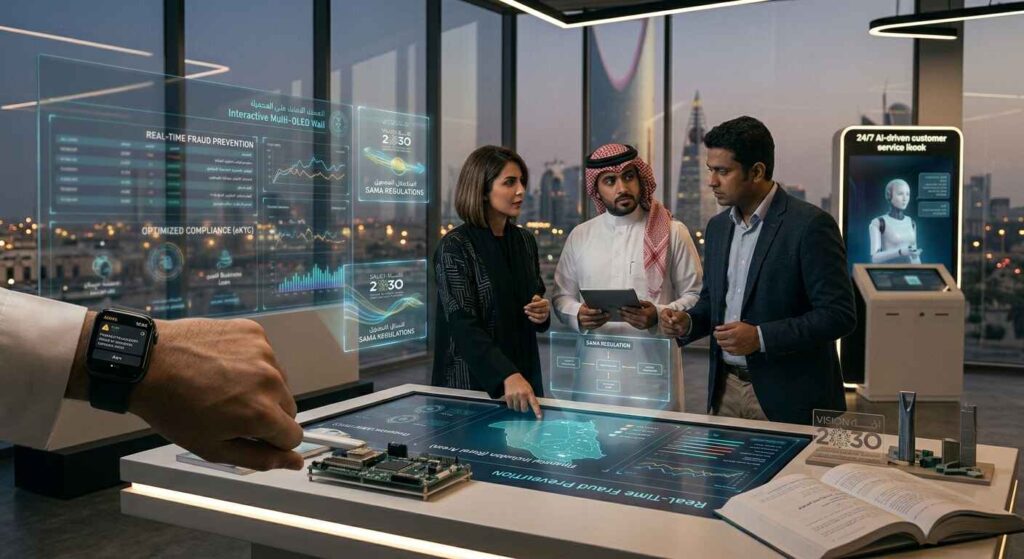
يؤدي التحقق من الاحتيال الذي يتم إجراؤه بين عشية وضحاها إلى تعويض الخسارة بعد اختفاء الأموال بالفعل. هذه هي الفجوة التي يغلقها الذكاء الاصطناعي في الخدمات المالية، ليس من خلال استبدال الأشخاص الذين يعملون في المخاطر والامتثال والإقراض، ولكن من خلال منحهم نظامًا يشير إلى مشكلة في اللحظة التي تحدث فيها بدلاً من اللحظة التي يراجع فيها شخص ما الدفعة أخيرًا.
يتحرك القطاع المالي في المملكة العربية السعودية بشكل أسرع من معظمه نحو هذا النوع من العمليات التي تعتمد على البيانات في الوقت الفعلي. بين دفعة التكنولوجيا التنظيمية لمؤسسة النقد العربي السعودي ومشهد التكنولوجيا المالية المتنامي، أصبحت البنوك والمقرضين الذين لا يزالون يديرون عمليات تحقق من الاحتيال وقرارات الائتمان بشأن التأخير الاستثناء بشكل متزايد، وليس القاعدة. المؤسسات التي لا تزال تفعل ذلك يدويًا ليست متخلفة لأنها تفتقر إلى الطموح، فهي متخلفة لأنه لم يقم أحد بإطلاعهم على ما يتغير بالفعل، وماذا يفعل
يغطي هذا الدليل ما يعنيه الذكاء الاصطناعي في الخدمات المالية في الواقع، وأين يقدم قيمة حقيقية، وما يجب التفكير فيه قبل أن تتبناه المؤسسة المالية، وكيف تعمل عملية بناء أحد هذه الأنظمة بالفعل.
ما يعنيه الذكاء الاصطناعي في الخدمات المالية في الواقع
الذكاء الاصطناعي في الخدمات المالية ليس منتجًا واحدًا، إنه مجموعة من التقنيات المطبقة على مشاكل محددة ومكلفة. الخيط المشترك بينها جميعًا هو نفسه: تحويل العملية اليدوية المتأخرة إلى شيء يعمل باستمرار ويضع علامات على ما يحتاج بالفعل إلى انتباه الشخص.
تغطي ست فئات معظم ما تقوم المؤسسات المالية في المملكة العربية السعودية ببنائه أو شرائه في الوقت الحالي.
كشف حالات الاحتيال
التعلم الآليتتعلم النماذج المدربة على بيانات المعاملات التاريخية كيف يبدو النشاط العادي لحساب معين أو شريحة معينة من العملاء. هذا ما يعنيه الكشف عن الاحتيال في الوقت الفعلي في الممارسة العملية، وهي طبقة الكشف عن الشذوذ التي تسجل كل معاملة عند حدوثها. عندما ينحرف شيء ما عن هذا النمط، أو الدفع من موقع غير عادي، أو ارتفاع الإنفاق الذي يكسر الإيقاع الطبيعي للعميل، أو محاولة تسجيل الدخول في الساعة 3 صباحًا من جهاز لم يلمس الحساب أبدًا، يتم الإبلاغ عنه على الفور، لا
التصنيف الائتماني والاكتتاب
غالبًا ما تعتمد القرارات الائتمانية التقليدية على مجموعة صغيرة وثابتة من المعايير المطبقة بنفس الطريقة على كل مقدم طلب، والدخل، والديون الحالية، ودرجة مكتب الائتمان. يمكن أن يزن الاكتتاب في الذكاء الاصطناعي مجموعة أوسع من الإشارات ويتكيف مع الأنماط التي يفتقدها كتاب القواعد الثابت، دون التخلي عن الحواجز التنظيمية التي تحكم قرارات الإقراض. هذا هو المكان الذي تتداخل فيه إدارة مخاطر الذكاء الاصطناعي وتسجيل الدرجات الائتمانية، ونفس النموذج الذي يسجل طلبًا للموافقة يشير أيضًا إلى ملف تعريف المخاطر الذي يقف وراءه. هذا غير لامع
أتمتة اعرف عميلك ومكافحة غسل الأموال
عمليات التحقق من "اعرف عميلك" و "مكافحة غسل الأموال" ثقيلة الامتثال بطبيعتها، وكانت تعني شخصًا يقوم يدويًا بمقارنة المستندات مع قوائم المراقبة. يعمل الذكاء الاصطناعي على تسريع التحقق من المستندات وفحص قائمة المراقبة، مما يقلل من العملية التي كانت تستغرق أيامًا إلى دقائق، مع الحفاظ على حاجة فرق الامتثال لمسار التدقيق. الهدف ليس إزالة مسؤول الامتثال من الحلقة، بل تسليمه قائمة أقصر وأفضل تأهيلاً بالحالات التي تحتاج بالفعل إلى حكمه.
التنبؤات المالية
تمنح التحليلات المالية التنبؤية المبنية على البيانات التاريخية الخاصة بالمؤسسة الفرق المالية شيئًا للتخطيط فعليًا، بدلاً من جدول بيانات يصبح قديمًا في الأسبوع الذي تم بناؤه فيه. يتم تحديث هذا الفرع من التحليلات المالية للذكاء الاصطناعي مع ظهور بيانات معاملات جديدة، وبالتالي فإن التوقعات التي يبحثها المدير المالي تعكس الأنماط الفعلية لهذا الربع، وليس أنماط العام الماضي. غالبًا ما تجمع برامج الأتمتة المالية طبقة التنبؤ هذه جنبًا إلى جنب مع التقارير، وبالتالي فإن نفس البيانات التي تغذي النموذج أيضًا
دعم العملاء
الكثير من الأسئلة المصرفية الروتينية، والاستفسارات عن الرصيد، ونزاعات المعاملات، والتغييرات الأساسية في الحساب، لا تحتاج إلى وكيل بشري لحلها.AI Chatbotالمصممة خصيصًا للخدمات المصرفية يمكنها التعامل مع هذه الأمور باللغتين العربية والإنجليزية، في أي ساعة، وتسليمها إلى شخص في اللحظة التي يحتاج فيها الطلب إلى حكم حقيقي بدلاً من البحث.
سير العمل وأتمتة المستندات
تتضمن طلبات القروض وأوراق فتح الحساب وملفات الامتثال مستندات يجب قراءتها والتحقق منها وتوجيهها.AI automationيتعامل مع الأجزاء المتكررة من سير العمل هذا، مما يحرر فرق العمليات من إعادة قراءة البيانات الموجودة بالفعل في مكان ما في المستند المقدم.
المؤسسات التي تحصل على قيمة حقيقية من الذكاء الاصطناعي ليست هي التي تطارد كل حالة استخدام في وقت واحد، بل هي التي اختارت المشكلة الوحيدة التي تكلفها أكثر من غيرها وبدأت هناك.
لماذا هذا مهم أكثر في المملكة العربية السعودية الآن
يخضع القطاع المالي في المملكة العربية السعودية لنوع معين من الضغط يجعل اعتماد الذكاء الاصطناعي أقل اختيارية مما قد يكون عليه في أي مكان آخر. تتقارب بعض القوى في وقت واحد.
- التوجه التكنولوجي التنظيمي لمؤسسة النقد العربي السعودييدفع بمعايير المراقبة والإبلاغ في الوقت الفعلي التي تكافح العمليات اليدوية لمواكبتها.
- قطاع التكنولوجيا المالية المتنامييعني أن البنوك التقليدية تتنافس مع المنافسين الأصليين رقميًا المبنيين على البنية التحتية الحديثة منذ اليوم الأول.
- تطوير القطاع المالي وفق رؤية 2030تعامل مع التحول الرقمي في القطاع المصرفي على أنه بنية تحتية أساسية، وليس ترقية اختيارية.
- الامتثال لـ PDPLيعني أن أي نظام ذكاء اصطناعي يتعامل مع البيانات المالية للعملاء يجب أن يتم بناؤه مع مراعاة متطلبات حماية البيانات السعودية منذ البداية، وليس تحديثه لاحقًا.
مجتمعة، هذه ليست اتجاهات منفصلة، إنها اتجاه واحد: من المتوقع بشكل متزايد أن تعمل المؤسسات المالية في المملكة العربية السعودية على أنظمة مصممة لهذه البيئة على وجه التحديد، ولم يتم تكييفها من قالب مصمم لسوق مختلفة.
هذا التمييز مهم أكثر مما يبدو. يحمل نموذج اكتشاف الاحتيال الذي تم تدريبه على بيانات المعاملات من سوق مختلفة افتراضات لا تنطبق هنا، وأنماط الإنفاق، وقضبان الدفع، وحتى تأثيرات التقويم حول رمضان وموسم الحج، كلها تغير ما يبدو عليه النشاط "العادي". البرامج المالية المصممة للمملكة العربية السعودية تفسر ذلك على وجه التحديد منذ البداية، وليس كتصحيح تم تطبيقه بعد الإطلاق.
أين يضيف الذكاء الاصطناعي قيمة حقيقية، وأين لا يضيفها
لا يستفيد كل جزء من المؤسسة المالية بالتساوي من الذكاء الاصطناعي، والصدق في ذلك أكثر أهمية من مطاردة كل كلمة طنانة.
الأماكن التي تساعد فيها أكثر:القرارات المتكررة والمثقلة بالبيانات التي يتم اتخاذها بكميات كبيرة، ومراقبة المعاملات، ومعالجة المستندات، وتسجيل الائتمان على نطاق واسع، والتنبؤ المبني على بيانات تاريخية نظيفة. هذه هي بالضبط المهام التي لا يستطيع فيها الشخص الذي يراجع حالة واحدة في كل مرة مواكبة الحجم، وحيث يلتقط نموذج متسق الأنماط التي قد يفوتها المراجع المتعب في الحالة المائة من اليوم.
حيث يساعد بشكل أقل:مواقف جديدة حقًا ليس لها سابقة تاريخية، وقرارات قائمة على العلاقات مثل هيكلة قرض تجاري معقد، وأي شيء تفوق فيه تكلفة القرار الآلي الخاطئ الوقت الموفر. يدعم الذكاء الاصطناعي هذه القرارات بمعلومات أفضل، ولا ينبغي أن يحل محل نداء الحكم نفسه.
مثالٌ عمليّ
ضع في اعتبارك أن المقرض متوسط الحجم يعالج بضع مئات من طلبات القروض في الأسبوع. قبل الذكاء الاصطناعي، يقوم مسؤول الائتمان بمراجعة كل طلب يدويًا، وسحب بيانات المكتب، والتحقق من وثائق الدخل، وتطبيق معايير الإقراض الخاصة بالمؤسسة يدويًا. إنها تعمل، لكنها بطيئة، والتطبيقات التي لا تتناسب مع القالب القياسي، مقدم الطلب الذي يعمل لحسابه الخاص، والأعمال التجارية ذات الدخل غير المنتظم، غالبًا ما يتم دفعها إلى أسفل الكومة لمجرد أنها تستغرق وقتًا أطول للمراجعة.
مع طبقة التسجيل بمساعدة الذكاء الاصطناعي، تتم معالجة الحالات الروتينية، والدخل المباشر، وسجل الائتمان النظيف، تلقائيًا، مع استعداد النتيجة والبيانات الداعمة للتوقيع النهائي. هذا يحرر فريق الائتمان لقضاء وقتهم في التطبيقات التي تحتاج حقًا إلى دعوة حكم بشري، تلك التي لا تتناسب مع قاعدة بسيطة. يرتفع الحجم الذي يمكن للفريق التعامل معه، وكذلك جودة الاهتمام الممنوح للحالات التي تحتاج إليها بالفعل.
لست متأكدًا من حالة الاستخدام التي تنطبق على مؤسستك ؟
تعتمد نقطة البداية الصحيحة على المكان الذي تضيع فيه عملية الاحتيال أو الامتثال أو الائتمان الوقت في الوقت الحالي. يمكن للمحادثة القصيرة تضييق ذلك بشكل أسرع من مقالة أخرى.اقرأ المزيد عن الذكاء الاصطناعي للتمويل
ما الذي يجب التفكير فيه قبل اعتماد الذكاء الاصطناعي في الخدمات المالية
جودة البيانات تأتي أولاً
An AI model is only as good as the data it learns from. Before evaluating vendors or building anything, it’s worth an honest look at what historical data actually exists, how clean it is, and how much of it can genuinely be used to train a model. An institution with five years of well-structured transaction records is starting from a very different place than one with data scattered across three legacy systems that don’t talk to each other, and that gap affects timeline and scope more than almost anything else.
Compliance Isn’t an Afterthought
تحدد متطلبات KYC و AML و PDPL والمتطلبات التنظيمية لمؤسسة النقد العربي السعودي كيفية تصميم نظام الذكاء الاصطناعي، وليس فقط كيفية تشغيله. إن إدخال الامتثال في المحادثة في مرحلة التصميم، وليس بعد بناء النموذج بالفعل، يوفر إعادة تصميم مكلفة في وقت لاحق. إن نظام الكشف عن الاحتيال الذي لا يمكنه إنتاج مسار تدقيق واضح لسبب الإبلاغ عن معاملة ليس مجرد فجوة فنية، بل هو مسؤولية امتثال في اللحظة التي يطلب فيها المنظم تفسيرًا.
Start With the Most Expensive Problem
Institutions that try to roll out AI across every function at once tend to move slower and see less return than those that pick the single area losing the most time or money and prove value there first. That first win also matters internally, it gives everyone else in the organization a concrete example of what the technology actually does, instead of an abstract promise.
Plan for Ongoing Monitoring
A fraud detection model trained on last year’s patterns drifts as fraud tactics evolve. AI in financial services isn’t a one-time deployment, it needs monitoring and retraining as real-world data changes.
Trends Shaping AI in Financial Services Right Now
A handful of terms come up constantly in conversations about where financial AI is heading. Worth knowing what they actually mean, and where the hype outpaces the reality.
Open banking lets financial institutions securely share customer data with other providers, with the customer’s consent, enabling everything from account aggregation to embedded finance, financial services offered inside a non-financial product, like a buy now pay later option at checkout. AI is what makes sense of the data flowing through these connections in real time, rather than a batch process running once a day.
RegTech, technology built specifically for regulatory compliance, is where a lot of AI’s practical value in Saudi Arabia is landing right now. KYC and AML automation fall under this category, and so does automated regulatory reporting that used to require a compliance team compiling data by hand.
الذكاء الاصطناعي التوليدي is showing up in financial services mostly as an assistant, drafting a first version of a compliance report, summarizing a long customer file, or answering an internal question from policy documentation, not as a system making autonomous financial decisions.
Explainable AI matters more in finance than almost anywhere else. A fraud detection or credit scoring model that can’t explain why it made a specific decision creates a real problem the moment a customer disputes a declined application or a regulator asks for justification. This is why most serious financial AI systems are built with an audit trail from the start, not layered on as an afterthought.
How This Actually Gets Built
Most financial institutions don’t build an AI system by hiring a data science team from scratch. The more common path is working with a development partner who can scope the problem, work with the data that already exists, and build a system that connects to what’s already running rather than replacing it wholesale.
That process usually starts with a conversation, not a proposal. An AI consulting engagement helps identify which problem is actually worth solving first, before any development work begins. From there, AI development covers the actual build, and custom AI integrationconnects the new system to core banking platforms, CRM tools, or whatever an institution already runs on, so a fraud detection model doesn’t sit disconnected from the transaction data it needs to actually work.
For institutions building a broader platform rather than a single AI feature, this usually falls under financial software development more broadly, banking, payment, or lending software with AI capabilities built in from the architecture stage, not bolted on afterward.
How to Get the Best Results From AI in Financial Services
Institutions that see the strongest results from AI tend to approach it the same way, regardless of which use case they start with.
- Pick one problem, not five. Fraud detection, KYC automation, credit scoring, each is a distinct project. Trying to launch all three at once usually means none of them ship well.
- Audit your data before you scope the build. A model is only as good as what it learns from. Know what historical data actually exists and how clean it is before committing to a timeline.
- Bring compliance in from day one. PDPL, KYC, and SAMA’s requirements shape the architecture, not just the operating rules. Retrofitting compliance after a model is built is slower and more expensive than designing for it upfront.
- Keep a human in the loop for high-stakes decisions. AI should narrow down what a person reviews, not replace their judgment on decisions that carry real consequences for a customer.
- Plan for retraining, not just launch. Fraud patterns and customer behavior shift. A model that isn’t monitored and retrained drifts out of accuracy within months, not years.
- Start with a partner who asks about your workflow before your budget. The right scope depends entirely on what’s actually slow or manual in your operation today, not a generic package.
Getting Started
Most financial institutions don’t need a full AI transformation to see meaningful value. A focused system, fraud detection, KYC automation, or credit scoring, built around one specific, well-understood problem tends to deliver faster and more reliably than an ambitious platform that tries to do everything at once.
If you’re weighing where AI would actually help your institution, the conversation is usually more useful than another article. A senior engineer can walk through your current fraud, compliance, or credit process and give you an honest read on what’s worth building first, and just as importantly, what isn’t worth building yet.
The institutions that get real, lasting value from AI in financial services aren’t the ones with the biggest budget or the longest feature list. They’re the ones that picked one genuine problem, scoped it honestly, and built something that actually held up once real transaction volume hit it.
Related Reading
- الذكاء الاصطناعي للقطاع المالي Fraud detection, credit scoring, and KYC automation built for Saudi financial institutions
- تطوير البرمجيات المالية Custom banking, payment, and lending platforms built for real transaction volume
- كيفية تطوير الذكاء الاصطناعي في المملكة العربية السعودية A step-by-step guide to building an AI system from idea to deployment
Want to Talk Through Where AI Fits Your Institution?
If any of this raised a specific question about your own fraud, compliance, or lending process, a short conversation is usually more useful than another article.احجز استشارة مجانية

